GUIDE
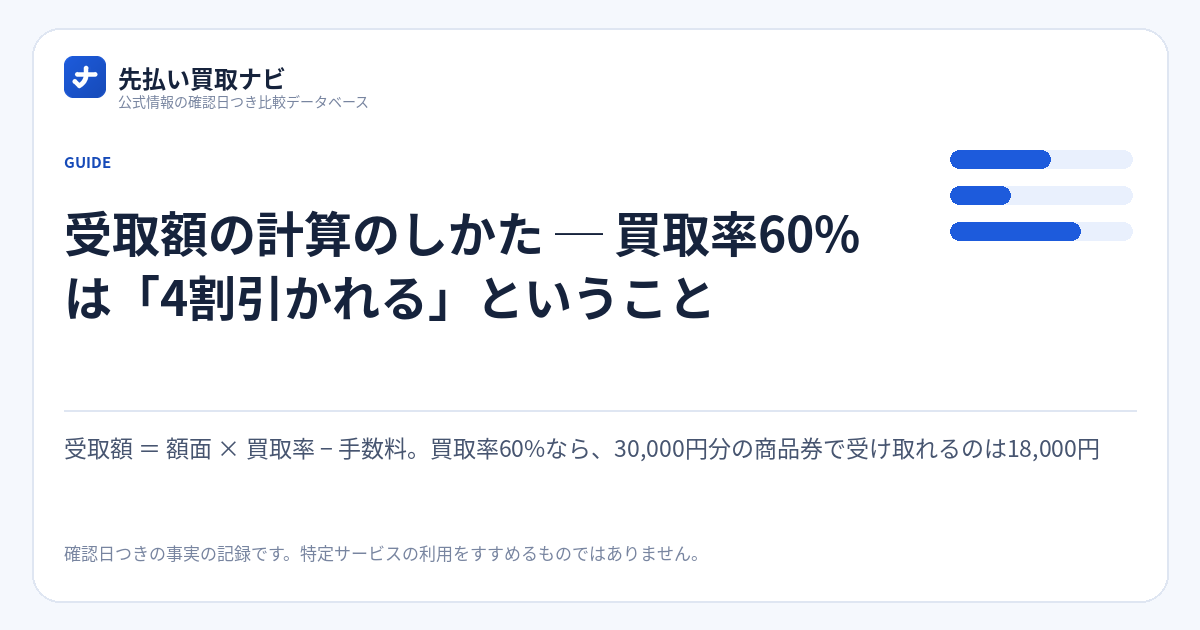
受取額の計算のしかた ─ 買取率60%は「4割引かれる」ということ
答え
受取額は「額面 × 買取率 − 手数料・送料」で計算し、後で商品を用意する費用まで含めると実質の負担が分かります。買取率60%は額面の4割を負担するという意味で、本文の計算機で自分の数字を入れて確かめられます。
「買取率最大80%」のような表示を見ても、実際にいくら受け取れて、最終的にいくら負担するのかはすぐには分かりません。この記事では、受取額の計算を3つのステップに分けて、具体的な数字で説明します。なお、ここで使う数字は説明のための一般的な例であり、特定の店舗の条件ではありません。
この記事の要点
- 受取額 = 額面 × 買取率 − 手数料。買取率60%なら、30,000円分の商品券で受け取れるのは18,000円
- 「最大○%」の最大値が適用されるとは限らない。実際の率は申込み後に提示されることもあり、事前に数字で確認できるかが重要
- 受け取って終わりではなく、後日「額面どおりの商品」を調達して送る必要がある。この差額が実質的なコスト
AD ─ 広告
広告枠です。掲載順・比較表の内容・各店舗の確認結果はADの有無で変えていません。広告枠の掲載は、当サイトの確認状況(確認済み/確認中)とは別の基準で行っています。 広告掲載の基準
当サイトの事業運営者が関わるサービスと、アフィリエイトで紹介する他社サービスの掲載があります。運営・紹介関係
先払い買取ツバメ
商品券・ギフト券の先払い買取。申込前に買取条件を公式サイトで確認できます(申込はLINE)。
ステップ1: 額面 × 買取率
例えば30,000円分の商品券を「買取率60%」で申し込むと、受け取れるのは 30,000円 × 60% = 18,000円 です。額面より12,000円少ない金額を受け取ることになります。
「買取率 最大80%」のような表示は上限値です。実際の適用率は商品や店舗の判断で変わり、申込み後に初めて提示されることもあります。申込み前に「今回の率がいくつか」を数字で確認できるかが重要です。
数字は説明のための一般例です。ここからさらに振込手数料等が引かれる店舗があります(49店舗中23店舗が費用の記載あり)。
ステップ2: 手数料を引く
当サイトが確認済み49店舗を調べたところ、手数料・費用について公式ページに記載があったのは23店舗で、典型的な内容は「振込手数料・送料は利用者負担」でした。この場合、ステップ1の18,000円からさらに振込手数料などが引かれた額が、実際の入金額になります。
手数料の記載がない店舗では、申込み後のやり取りで初めて金額が分かることになります。
ステップ3: 後で必要になる金額を足す
先払い買取は、お金を受け取った後に約束した商品を送る取引です。手元に商品券がない状態で申し込んだ場合、後日30,000円分の商品券を自分で調達して送る必要があります。18,000円を受け取るために30,000円分を送る──この差額12,000円+手数料が、この取引の実質的なコストです。
消費者庁は、一般的な買取価格より著しく低額で買い取り、後から利用者に商品を購入・送付させる形態について、買取代金と購入代金の差額で生活がかえって悪化し、多重債務に陥る危険を指摘しています。また商品を送らなかった場合には、違約金名目で高額な請求を受ける手口も注意喚起されています。
自分の数字で計算する(計算機)
提示された買取率と、分かっている費用を入れると、実際に受け取る見込み額と、後で商品を用意する場合の実質的な負担を計算できます。分からない費用は「不明」のままにすると、受取額は「確定不可」と表示します。入力した数字はこの端末の中だけで計算し、送信・保存しません。
店舗ごとの率・手数料・発送期限の記載は、各店舗ページの「プラン別の条件」(記録がある店舗のみ)と比較表で確認できます。
入力した数字はこの端末の中だけで計算し、送信・保存しません。分からない費用は「不明」のままにしてください(0円とはみなしません)。
手数料などを引く前の額は 18,000円 です。不明な費用が分かるまで、最終的な受取額は確定できません。申込み前に金額で確認してください。
この計算は説明のための単純計算で、店舗の査定や条件を保証するものではありません。違約金・遅延時の費用は含みません。金額や条件は必ず申込み前に公式ページや案内で確認してください。
「お金を借りる」と比べて考える
上の例を期間1か月と仮定して置き換えると、18,000円を受け取って1か月後に30,000円相当を渡す取引は、単純計算で月あたり約67%の負担率になります。お金を借りる場合の上限は、利息制限法で元本10万円未満が年20%(10万円以上100万円未満は年18%、100万円以上は年15%)と定められ、年20%を超える金利での貸付けは出資法の刑事罰の対象になります。貸金業者にはさらに貸金業法にもとづく行政上の規制があります。月率67%を単純に12倍すると年約800%で、利息制限法の上限の約40倍にあたります(複利や日数は考慮していない概算です)。
ただし、この差額は売買契約上の値引きであり、法律上の「利息」ではありません。一方で警察庁は、実質的にお金を借りる目的での先払い買取の利用は、無登録の違法な貸付け(ヤミ金融)に当たり得るとして注意を呼びかけており、金融庁も、商品売買を装っていても経済的な実態が貸付けであれば貸金業に該当するおそれがあると案内しています。該当するかどうかは取引ごとに個別に判断されるもので、当サイトが個別のサービスについて断定することはありません。
生活資金にお困りの場合は、市区町村の生活困窮者自立支援窓口や、法テラス(0570-078374)など、公的な相談先があります。
- 上限金利は年20%(元本10万円未満の場合)
- 1か月あたりに直すと約1.7%
- 18,000円 → 1か月後の返済 約18,300円
- 18,000円を受け取り、1か月後に30,000円分を送付
- 差額12,000円 = 1か月で約67%の負担
- 年率に単純換算すると約800%。利息制限法の上限(年20%)の約40倍
差額は売買上の値引きであり法律上の利息ではありませんが、警察庁は、実質的な借入れ目的の先払い買取現金化は無登録の違法な貸付け(ヤミ金融)に当たり得るとして注意喚起しています。
よくある質問
買取率は交渉できますか?
店舗によりますが、率の決定過程は公開されていないことがほとんどです。少なくとも、振込前に「適用される率」と「引かれる手数料」の両方を数字で確認し、記録(スクリーンショット等)を残しておくことをおすすめします。
手元に商品券がある場合は問題ありませんか?
手元にある商品を売る通常の買取に近い形になりますが、それでも発送期限・キャンセル条件・手数料の確認は必要です。額面より大きく低い価格での売却になる点は変わりません。
受け取った後に商品を用意できなくなったらどうなりますか?
規約上の違約金条項の有無と内容によりますが、消費者庁は高額な違約金請求の手口を注意喚起しています。支払いが難しい状況になったら、独断で対応せず消費生活相談窓口(188)や法テラスに早めに相談してください。
この記事とあわせて使えるページ
- 取引条件の見方 — 手数料・キャンセル・発送期限がどこに書かれているか
- 店舗一覧(条件記載n/3を表示)
- 先払い買取とは?仕組みと注意点